今年以来,全区贯彻落实中央经济工作会议精神和省、市工作部署,深化拓展“深学争优、敢为争先、实干争效”行动,坚持稳中求进、提质增效,面对工业下行压力加大、消费复苏基础尚不牢固等困难,全区经济顶压前行,运行韧性持续显现。
一、经济运行情况
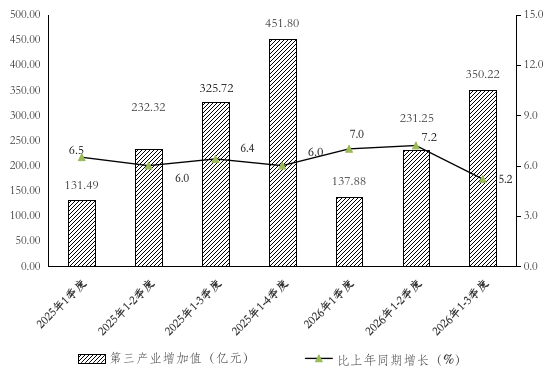
根据地区生产总值统一核算结果,1-3季度全区地区生产总值527.61亿元,同比增长3.5%。分产业看,第一产业增加值0.19亿元,下降2.8%;第二产业增加值177.19亿元,增长0.4%;第三产业增加值350.22亿元,增长5.2%。三次产业结构为0.04:33.58:66.38,其中第三产业对经济增长贡献率达96.6%,拉动地区生产总值增长3.4个百分点,为带动经济增长的重要力量。
图1 鲤城区GDP总量及增速趋势图
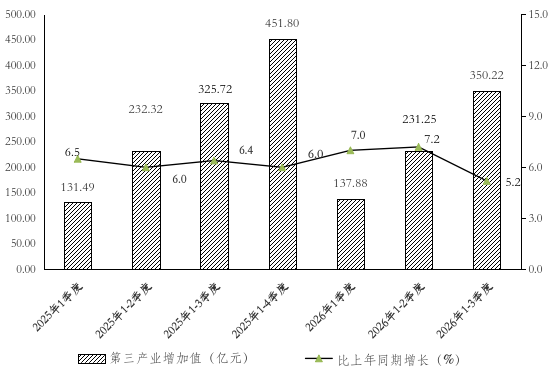
图2 鲤城区第三产业增加值总量及增速趋势图
(一)从供给侧看,生产供给有序推进
一产产值下降。1-3季度,全区农林牧渔业总产值0.39亿元,同比下降2.5%,其中农林牧渔专业及辅助性活动产值增长4.2%。
二产顶压运行。1-3季度,全区第二产业增加值177.19亿元,同比增长0.4%。一是工业生产总体承压。1-3季度,全区工业增加值135.08亿元,增长2.5%,较上半年下滑2.6个百分点,其中规模以上工业增加值同比增长1.1%,连续5个月下滑后实现回升,较1-8月回升0.7个百分点,结束持续下行走势。专用设备表现较好。全区规模以上专用设备制造业增加值增长52.4%,拉动全区规模以上工业增加值增长3.1个百分点。头部和新增企业“双支撑”。1-3季度,全区产值超亿元工业企业30家,占规模以上工业产值64.6%,增加值合计增长14.6%;19家今年新增规模以上工业企业增加值合计增长31.9%、高于全区30.8个百分点,拉动全区规模以上工业增加值增长2.8个百分点。电子通信企稳回升。全区规模以上电子通信产业增加值增长4.1%,高于上半年8.9个百分点,今年以来首次回到正区间,拉动全区规模以上工业增加值增长0.6个百分点。二是建筑业延续下行趋势。1-3季度,全区建筑业增加值42.28亿元,同比下降5.8%;建筑业总产值下降2.6%,其中省内产值较上半年回落1.9个百分点。
三产较快增长。1-3季度,全区第三产业增加值350.22亿元,同比增长5.2%。一是商业销售好于全市。1-3季度,全区限额以上商业销售额323.52亿元、增长9.4%,排名全市第1位。批发业拉动作用突出。增加值增长20.3%,拉动GDP增长1.6个百分点。全区限额以上批发业销售额增长33%,拉动全区限额以上商业销售额增长13.4个百分点,今年以来增速均保持在30%以上。生产资料类商品表现较好。大宗生产资料批发延续高增长,限额以上金属材料类商品销售额增长226.3%,建筑及装潢材料类增长41.2%,两类商品合计对全区限额以上商业销售额增长的贡献度达127.7%。轻工消费类商品多点增长。占比前五的轻工消费类商品中,限额以上棉麻类、文化办公用品类销售额分别增长120.6%、108.8%,占全区限额以上商业销售额5.3%,拉动全区限额以上商业销售额增长3.1个百分点。二是服务业保持增长。1-3季度,全区其他服务业增加值增长2.2%,拉动GDP增长0.6个百分点。其中,规模以上营利性服务业营业收入(错月数)23.18亿元,增长1.4%,数字服务和生活服务共同形成支撑。知识密集型服务业较快增长。规模以上互联网、软件和信息技术服务业营业收入增长79.1%,对全区规模以上营利性服务业增长的贡献率386.7%,成为增长的主要动力。生活性服务业增势较好。规模以上文化、体育和娱乐业营业收入增长53.9%,居民服务、修理和其他服务业增长41.3%。
(二)从需求侧看,市场需求稳定释放
一是消费市场总体平稳。1-3季度,全区社会消费品零售总额295.63亿元,同比下降1.2%,较1-8月微降0.2个百分点。汽车消费结构持续优化。全区限额以上单位新能源汽车零售额增长4.2%,较1-8月提高2.8个百分点,今年以来保持正增长,占汽车类零售额比重从上半年33.9%提升到38.9%,提高5个百分点。服装消费稳健增长。全区限额以上单位服装、鞋帽、针纺织品类零售额增长29.3%,较上年同期提高15.7个百分点。能源类商品消费逐步复苏。全区限额以上石油及制品类零售额今年5月起回到正增长区间,1-3季度增长10.6%,较1季度回升17.3个百分点。
二是投资结构持续优化。1-3季度,全区固定资产投资同比下降11.5%,投资持续向实体经济倾斜。制造业投资增势较好。1-3季度,全区制造业投资同比增长93.0%,占全区投资11.9%,占比较上年同期提升6.5个百分点。设备更新投资快速增长。1-3季度,全区设备工器具购置投资同比增长31.7%,拉动全区投资增长2.4个百分点,占全区投资比重由上年同期7.7%提高至11.5%。新动能投资占比提升。1-3季度,全区工业技改、高技术产业投资分别占全区投资15.0%、12.0%,分别较上年同期提高0.7、10.4个百分点。
(三)从民生侧看,民生保障稳步提升
一是民生福祉持续增进。1-3季度,全区居民人均可支配收入5.31万元,同比增长4.5%;财政支出中教育、社会保障和就业、卫生健康支出分别同比增长10.5、0.8、0.6个百分点。
二是市场价格保持稳定。1-3季度,市区居民消费价格同比上涨0.8%。分类别看,其他用品及服务、衣着、交通通信价格涨势明显,分别上涨8.3%、3.2%、2.9%,教育文化娱乐、医疗保健、生活用品及服务价格分别上涨1.2%、0.9%、0.8%;居住价格持平;食品烟酒及在外餐饮价格下降0.8%。9月份市区居民消费价格同比上涨1.2%,环比上涨0.2%。
二、存在问题
(一)工业增长支撑减弱
一是行业增长面收窄。1-3季度,全区规模以上工业23个行业大类中14个增加值负增长,负增长面超六成。三大支柱产业中纺织鞋服、机械汽配产业增加值分别同比下降3.6%、12.9%,机械汽配降幅持续扩大。二是企业经营压力加大。1-8月,全区规模以上工业亏损企业23家,同比增加43.8%,营业利润同比下降27.1%,工业企稳基础仍不牢固。三是工业出口低迷。受发达经济体需求趋势性回落、劳动密集型订单向东南亚转移、海运价格阶段性上涨三重因素叠加影响,纺织鞋服等传统出口行业订单减少、接单谨慎,1-3季度全区规模以上工业出口交货值同比下滑15.2%。其中消费品制造业出口交货值同比下降11.9%,拉低全区规模以上工业出口交货值增速8.7个百分点。
(二)消费增长动能乏力
一是终端零售持续走弱。1-3季度,全区限额以上商业零售额141.68亿元,同比下降5.4%,增速从5月起转负、降幅逐月扩大,较1季度下滑11.5个百分点,终端消费回暖基础不牢。二是以旧换新政策效应减弱。手机、家电等耐用消费品前期已在政策刺激下集中释放大量需求,现阶段居民消费积极性下降。1-3季度全区8大消费升级类中6类负增长,限额以上单位家用电器和音像器材类零售额同比下降53.5%,较上年回落330.1个百分点;通讯器材类下降15.9%,较上年回落111.5个百分点。三是燃油车消费持续下行。全区限额以上单位汽车类零售额7月起转负,1-3季度下降9.7%,其中燃油车下降16.7%,已连续3个月负增长,较上半年下滑23个百分点,为主要拉低因素。四是传统零售和餐饮业表现欠佳。在线上渠道和山姆、朴朴等即时零售分流下,1-3季度全区限额以上百货零售企业零售额下降8.2%,今年以来持续负增长,拉低全区限额以上商业零售额0.6个百分点;限额以上餐饮业营业额同比下降23.6%,较上半年下滑6.9个百分点,今年以来增速均低于-15%。
(三)投资下行压力凸显
一是民间投资降幅持续扩大。1-3季度,全区民间投资同比下降18.3%,降幅较上半年扩大9.9个百分点,拉低全区投资7.4个百分点。二是基础设施投资承压明显。基础设施投资占全区投资比重近三成,但随着大基建项目陆续扫尾,累计增速由正转负,1-3季度同比下降26.5%,短期内难以扭转。三是新增动能不足。新增入库项目22个,但其中亿元以上大项目计划总投资同比下降65.3%,本年完成投资下降45.3%,投资增长后劲不足;在售楼盘仅3个,全区商品房销售面积下降5.3%。
三、工作建议
(一)稳工业强帮扶,巩固回升基础
一是精准帮扶稳生产。深化“一业一策、一企一策”帮扶机制,强化纺织鞋服、电子信息、机械制造三大支柱产业用工、用地等要素保障。对接泉州市“人工智能+制造”三年行动,聚焦重点行业转型需求。推广联兴发针织“5G智慧纺织工厂”经验,加快汉威机械等省级数智化标杆企业成果复制,以点带面助推行业回升向好。二是聚力培育新动能。抢抓“人工智能+”行动机遇,依托鲤城智创中心、海天科创园等载体,引进数字技术、软件信息、智能装备等成长型企业,深化重点产业链“四链”融合,推动鞋服新材料产业集群持续做大做强;加快金上绿色低碳产业园等标准化产业载体首批项目投产达效,为优质产业项目腾出发展空间。三是多元开拓稳外贸。组织企业参加境内外专业展会,拓宽订单获取渠道,用好泉州港直达南美东海岸周班航线,引导企业拓展东盟、金砖、南美市场,发展跨境电商,支持企业布局海外仓和展销中心,发展跨境电商,降低单一市场依赖。
(二)促消费畅循环,激发市场活力
一是接续政策稳住消费。承接汽车、家电数码等以旧换新政策,用好福建省9-12月新一轮汽车促消费活动、“全闽乐购”等促消费资源,积极举办汽车、家电专题促销和新能源汽车推广活动,合理增加消费券投放,推动耐用消费品更新需求平稳接续。二是推动传统零售商贸转型。引导传统百货、商超与即时零售、直播电商平台合作,发展线上下单、即时配送等新模式,推动从同质竞争向融合共生转变,稳住终端零售份额。三是聚集人气打造新消费场景。结合“福建有口福”等促销活动,打造消费周矩阵和夜市经济场景,推动古城文旅与餐饮住宿联动,培育古城“七小”业态文旅消费空间,做旺节假日和夜间消费,推动餐饮市场逐步回暖。
(三)抓项目扩投资,增强发展后劲
一是强攻项目招引落地入库。围绕工业延链补链和数字服务、文旅消费等重点领域开展产业链招商,着力引进一批产业带动强的项目;健全项目全周期推进机制,强化审批、用地、资金等要素保障,推动签约项目快落地、滞后项目快动建,扭转新开工项目偏少、新增项目体量偏小的局面。二是稳住基础设施投资。抢抓地方政府专项债券加快发行使用和新型政策性金融工具集中投放窗口,对接“六张网”建设等重点投向,围绕城市更新、老旧小区改造、地下管网、产业园区配套及新型基础设施等方向谋划储备一批成熟项目,积极向上申报争取,提速江南新区配套建设,推动基础设施投资企稳回升。三是破除壁垒激活民间投资。积极向民间资本推介优质项目,支持民间资本参与政府和社会资本合作新机制项目,提振民间投资意愿。
 公安机关备案号:35050202000111